150-es oszloptartó talpas
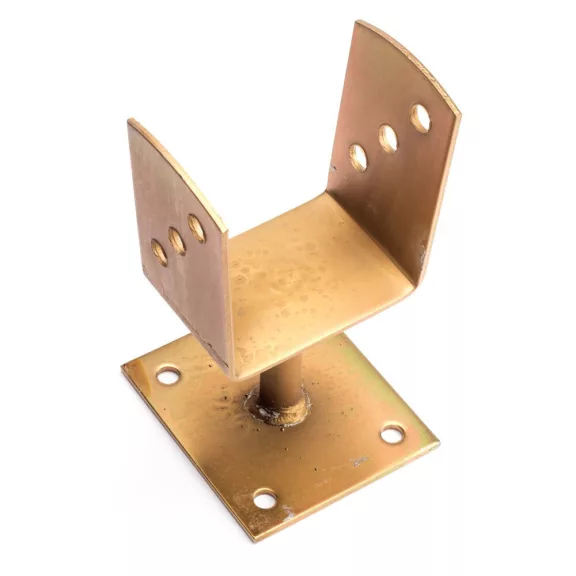
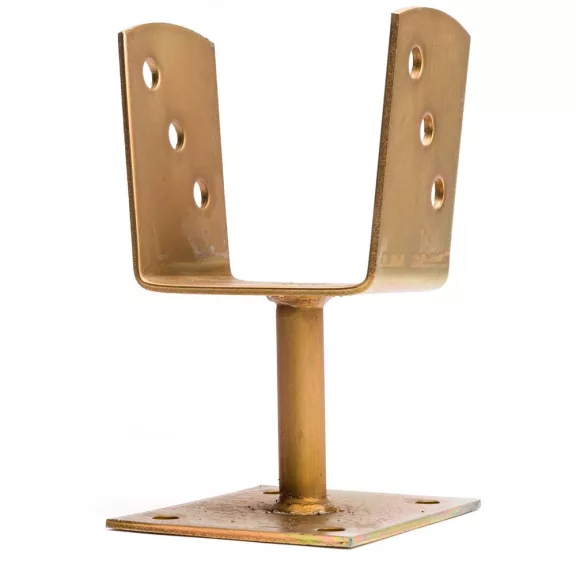
Nagy méretű 15×15-es faoszlophoz tervezett acél talpas oszloptartó, amely meglévő betonalap dűbeles rögzítésével használható. Erős kerítések, kaputartók, ipari faszerkézetek és nagyobb pergola-szerkezetek stabil oszloprögzítéséhez.
(2 524,41 Ft+ÁFA)/db
Talpas oszloptartó 150 mm – acél, nagy faoszlophoz
A 150 mm-es talpas oszloptartó a sorozat legnagyobb tagja, 15×15-es faoszlop meglévő betonbasra való rögzítéséhez. Nagyobb teher – szél- és oldalterhelés – ellen stabil befogást biztosít az előfúrt talplemez dűbelezésével. Kerítések kapuoszlopaihoz, nagyobb pergola-szerkezetekhez és ipari fakeretekhez ajánlott, ahol az erős tartás elsődleges szempont.
Mire használható?
- Kapu és kapuoszlop tartó – Nehéz kapuszárnyakat tartó faoszlop meglévő betongerendán vagy alapon való rögzítésekor.
- Nagy pergola-szerkezetek – Kültéri nagy fesztávú pergola és fedett terasszerkézet faoszlopainak betonlapra szerelésekor.
- Ipari faszerkézetek – Csarnokok, raktárak és nagyobb kerti épületek faoszlopalap-rögzítéséhez.
Jó tudni
A 150 mm-es kehely 150×150 mm-es faoszlophoz tervezett; a faoszlop tényleges méretét ellenőrizd beépítés előtt. Az acél felületet kültéren fémvédő festékkel érdemes felülkezelni a korrózió ellen. A talplemez dűbelfurataihoz az alaphoz és a tervezett terheléshez megfelelő méretű dűbelt alkalmazz.
Gyakori kérdések
Mekkora dűbelt kell a 150 mm-es tartó talplemezébe?
A talplemez lyukainak mérete általában 10–12 mm-es dűbeleket fogad. A pontos méretet a talplemez fúratai jelzik; a dűbel hosszát a betonalap minőségéhez kell igazítani (min. 70–80 mm betonbefogás ajánlott).
Szükséges-e az oszlopot rögzíteni a tartóhoz?
Igen, a kehely oldalain lévő lyukakon keresztül csavarokat kell behajtani a faoszlopba, hogy az oldalirányú terhelés esetén se mozdulhasson ki.
Mi a különbség a talpas és a betonozható változat között?
A talpas tartó meglévő kész betonra szereelhető; a betonozható tartót betonöntés közben kell behelyezni, és a beton köré öntik. A betonozható változat jellemzően erősebb befogást ad.

(2 524,41 Ft+ÁFA)/db